Baobab CI : le leadership africain visé avec 209 milliards FCFA de crédits
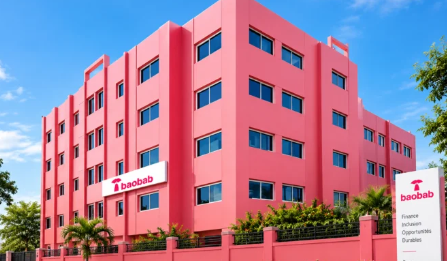
Quinze ans après son implantation en Côte d’Ivoire, Baobab revendique une position de premier plan dans l’UEMOA. Avec un portefeuille de crédits de 209 milliards FCFA (356,3 millions de dollars), l’institution de microfinance entend désormais étendre ses ambitions à l’ensemble du continent africain.
Baobab Côte d’Ivoire veut accélérer son développement et changer d’échelle. Lors d’une conférence de presse organisée le vendredi 23 octobre à Abidjan pour célébrer quinze années d’activité, l’institution a présenté ses performances financières et dévoilé ses objectifs à moyen et long terme. Elle vise le rang de première institution de microfinance d’Afrique à l’horizon 2027, avant d’intégrer le top 5 des institutions financières du continent d’ici 2035, en se mesurant notamment aux banques et aux établissements de monnaie électronique.
Cette stratégie s’appuie sur une croissance soutenue. À fin décembre 2025, Baobab Côte d’Ivoire affichait un encours de crédits de 209 milliards FCFA (356,3 millions de dollars), un portefeuille d’épargne de 103 milliards FCFA et des fonds propres de 37 milliards FCFA. Son bénéfice net s’est établi à 10,7 milliards FCFA, contre environ 8 milliards FCFA en 2023. Sur les huit premiers mois de 2026, le résultat net atteignait déjà 8,9 milliards FCFA.
La base de clientèle a également progressé, passant de 324 000 clients fin 2025 à près de 350 000 à fin août 2026. Sur la même période, les effectifs ont dépassé le millier de collaborateurs, contre 929 à la clôture de l’exercice précédent.
Selon les chiffres présentés par la direction, Baobab Côte d’Ivoire concentrait 28 % des encours de crédits du secteur ivoirien de la microfinance, 20 % de son total de bilan et 11 % de son épargne. À l’échelle de l’Union monétaire ouest-africaine (UMOA), ses parts de marché atteignaient respectivement 8 %, 5 % et 4 %.
Ces performances placent l’institution au premier rang des établissements de microfinance de l’Union en matière de total de bilan, devant Baobab Sénégal, selon les comparaisons présentées lors de la conférence. La direction revendique également la première place en matière de rentabilité, sur la base des dernières données institutionnelles comparables publiées par la BCEAO, qui remontent à 2023.
Cette montée en puissance s’inscrit dans un rééquilibrage du marché régional. D’après les données de la Banque centrale citées par Baobab, la Côte d’Ivoire représente désormais 26 % du total des actifs de la microfinance dans l’UMOA, une proportion comparable à celle du Sénégal, historiquement dominant dans le secteur. Le marché ivoirien concentre par ailleurs 30 % des encours de crédits et 32 % de l’épargne de la zone.
Pour Ruben Dieudonné (photo), directeur général de Baobab Côte d’Ivoire, la croissance des activités ne suffit toutefois pas à mesurer la performance de l’institution. La qualité du portefeuille de crédits constitue également un indicateur déterminant.
À fin 2025, le portefeuille à risque à 90 jours (PAR90) s’établissait à 1,3 %, avant de remonter à 2,2 % à fin août 2026. Malgré cette progression, le ratio reste inférieur au seuil de référence de 3 % fixé par la BCEAO pour les systèmes financiers décentralisés.
La maîtrise du risque demeure un enjeu majeur pour l’institution, qui a traversé une période de difficultés en 2017. Son PAR90 avoisinait alors 9 %, dans un contexte marqué, selon Ruben Dieudonné, par des défaillances du contrôle interne et des cas de fraude. La direction avait engagé une réorganisation des procédures et renforcé les mécanismes de surveillance et de recouvrement.
Créée sous le nom de Microcred Côte d’Ivoire en octobre 2010, avant de devenir Baobab en 2019, l’institution s’est principalement développée auprès des microentrepreneurs et des petites entreprises ayant difficilement accès aux services bancaires traditionnels.
Elle propose aujourd’hui des crédits allant de 100 000 à 700 millions FCFA, destinés notamment au financement des besoins de trésorerie, des investissements, des activités agricoles et des jeunes entreprises.
La répartition du portefeuille varie toutefois selon la définition retenue pour les PME. Selon la direction, les financements supérieurs à 60 millions FCFA représentent environ 20 à 25 % de l’encours total. Lorsque le seuil est abaissé à 20 millions FCFA, la part des financements destinés à cette catégorie atteint approximativement la moitié du portefeuille.
Interrogé sur l’accompagnement des entrepreneurs du secteur informel vers la formalisation de leurs activités, Ruben Dieudonné a expliqué que Baobab privilégie un suivi de proximité, complété par des rencontres et des formations. Cette démarche vise notamment à améliorer progressivement la traçabilité des activités des clients et à leur permettre de satisfaire aux exigences liées à l’accès à des financements plus importants.
« On a des clients qui ont commencé avec nous avec des crédits de 1 million, 2 millions, aujourd’hui qui sont à des crédits de 100, 150 millions », a-t-il indiqué.
La direction reconnaît néanmoins que cette progression suppose une structuration croissante des entreprises, notamment en matière de documentation financière.
Les plus lus - Finance
-
Sénégal : Le nouveau président s’engage contre la corruption
-
Cryptomonnaies : l’Afrique du Sud s’apprête à accorder des licences à 60 sociétés de trading
-
Afrique du sud : Le rand chute en début de séance
-
Afrique du sud : Le rand reste inchangé ce jour
-
Devises : Le rand sud-africain, le shilling kenyan et ougandais se renforcent